Samenvatting
Beroepsaansprakelijkheidsverzekering voorkomt dat één beroepsfout bij een opdracht direct grote financiële schade bij de zzp’er neerlegt.
Beroepsaansprakelijkheidsverzekering volgens Easeley
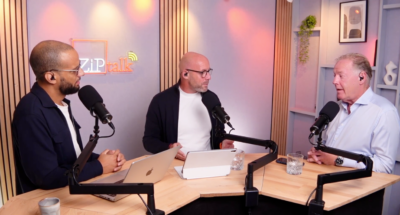
Michel Verheij, mede-eigenaar van verzekeringsplatform Easeley, zegt in ZiPtalk dat beroepsaansprakelijkheid voor veel zelfstandigen onderbelicht blijft, terwijl de impact groot kan zijn. Volgens hem steken zzp’ers hun tijd liever in werk en betaald krijgen dan in verzekeren, maar draait een verzekering juist om de continuïteit van de onderneming.
Verheij benadrukt het verschil tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid. Bedrijfsaansprakelijkheid gaat over materiële schade of letselschade die je tijdens het werk veroorzaakt, zoals koffie over een laptop bij de opdrachtgever. Beroepsaansprakelijkheid gaat over financiële schade door een fout in de uitvoering van de opdracht. Dat speelt niet alleen bij klassieke adviesberoepen zoals advocaten, notarissen en managementconsultants, maar ook bij IT-professionals, bijvoorbeeld als een verkeerde handeling op een website omzetverlies veroorzaakt.
Contractclausules en dekking botsen
Opdrachtgevers zetten vaak aansprakelijkheidsclausules in contracten die volgens Verheij soms extreem ver gaan, tot en met een bepaling dat de zelfstandige voor alles aansprakelijk is. Volledig uitsluiten kan een zzp’er niet, beperken soms wel, onder meer via eigen algemene voorwaarden.
Daar wringt het in de praktijk: veel zelfstandigen hebben geen (passende) algemene voorwaarden, of opdrachtgevers accepteren ze niet. Verheij ziet bovendien een gebrek aan balans tussen wat opdrachtgevers eisen en wat een zzp’er verzekerbaar kan regelen, zeker bij grote partijen met hoge eisen.
Verdiep je kennis
Kennisbank
Wat is Business Intelligence? Uitleg, voorbeelden en tools
Wat is business intelligence (BI)? Leer over de definitie, de BI-stack, praktijkvoorbeelden, populaire tools en de trend...
KennisbankData-driven werken — Hoe begin je als organisatie?
Leer hoe je als organisatie data-driven gaat werken. Van data-volwassenheid tot cultuurverandering: een praktisch stappe...
Gerelateerde artikelen
ZZP Nederland: intermediair voor schijnzelfstandigheid blijft probleem
ZZP Nederland waarschuwt: een intermediair beschermt niet tegen schijnzelfstandigheid, maar blokkeert wel steeds vaker d...
Financiële sector: toekomst vraagt om ander profiel
Financials: de rol verschuift van terugkijken naar vooruitkijken en vraagt naast financiële expertise ook datageletterdh...

Gedragsverandering na opleiding: oud gedrag blijft bestaan
Opleiding afgerond: SEU laat zien waarom oud gedrag blijft terugkomen als de werkomgeving niet meebeweegt.

Minimumtarief zzp’ers: oplossing voor ondernemersproblemen
Minimumtarief zzp’ers: volgens Loe van Erp drukt het alleen een herverdeling door en laat het echte sectorprobleem intac...